Domain verzapfen.de kaufen?
Wir ziehen mit dem Projekt
verzapfen.de um.
Sind Sie am Kauf der Domain
verzapfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain verzapfen.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Hellum Tisch-Lampe 523973Energieeffizienzklasse der Lichtquelle nach EU-Richtlinie 2019/2015=nicht erforderlichAusführung=sonstigeAnzahl der Lichtpunkte=1Leuchtmittel=LED austauschbarMit Leuchtmittel=jaFarbe=weißBatteriebetrieben=jaHöhe/Tiefe=100 mmDurchmesser=90 mm19,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Tisch Lampe weiß Kabel Schalter Wohn Zimmer Holz Steh Leuchte Beleuchtung LeuchtenDirektBeschreibung Design Tischleuchte für den Wohnraum. Diese Leuchte ist mit ihrer extravaganten Bauform ein wahrer Blickfang. Mit Hilfe des enthaltenen Kabelschalters lässt sich die Lampe bequem ein- und ausschalten. Ein leistungsstarkes Leuchtmittel mit einer E14 Fassung und einer maximalen Leistung von 40 Watt kann in die Leuchte eingesetzt werden um Ihren gewählten Wohnraum optimal zu erhellen. Das Leuchtmittel ist nicht im Lieferumfang enthalten. Details • Lampentyp: Tischleuchte • Material: Holz, Kunststoff • Farbe: weiß • Kabelschalter • Höhe x Durchmesser in cm: 22 x 24 • Schutzart: IP20 • Fassung: 1x E14 • Leuchtmittel im Lieferumfang: Nein • Leistung Leuchtmittel: 1x max. 40 W • Stromversorgung: 220-224 V, 50-60 Hz Lampentyp: Tischleuchte Material: Holz, Kunststoff Farbe: weiß Kabelschalter Höhe x Durchmesser in cm: 22 x 2431,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
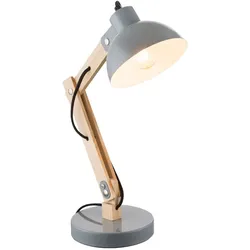
Schreib Tisch Lampe Leuchte Holz Metall Grau Kabel 1,5 m Schlaf Zimmer BüroBeschreibung Die Tischlampe Tongariro besteht aus hellem Holz und grauem Metall. Die E27 Fassung bietet Ihnen die Möglichkeit der freien Leuchtmittelwahl (max. 40W). Diese Lampe wird über einen On-Off-Schalter gesteuert und verfügt über ein Kabel mit 1,5 Meter Länge. Das Leuchtmittel ist nicht im Lieferumfang enthalten. Details Leuchte • Lampentyp: Tischleuchte • Material: Metall, Holz • Farbe: grau, natur • Länge x Breite x Höhe in cm: 31 x 16 x 42,5 • Fassung: 1x E27 • Leuchtmittel enthalten: Nein • Leistung Leuchtmittel: 1x max. 40 Watt • Spannung: 230V, 50Hz Material: Metall, Holz Farbe: grau, natur Fassung: 1x E27 LxBxH: 31 x 16 x 42,5 cm26,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
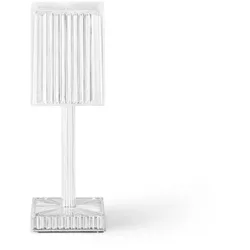
Vondom »GATSBY« Tisch-Lampe eckigMöbel von Vondom sind mehr als rein funktional. Möbel von Vondom sind ein Statement und stehen für einen selbstbewussten und klaren Stil, der erstklassiges Gespür für Design und Innovationen ausstrahlt. Sie wollen Ihre private Terrasse gestalten? Dann schaffen Sie sich mit Vondom eine Wellness-Oase, die ganz allein Ihnen gehört. Sie sind im Gastro-Bereich tätig und wollen eine lockere und exklusive Lounge-Atmosphäre für Ihre Gäste schaffen? Dann sind die anspruchsvollen Möbel von Vondom eine exzellente Wahl! Gatsby von Ramón Esteve für Vondom entworfen, ist eine Tischleuchte aus Glas. Die einstellbare Lichtintensität und die Möglichkeit, die projizierte Farbe zu wählen, machen Gatsby zur perfekten Lampe, um eine außergewöhnliche Atmosphäre zu schaffen. LED-Beleuchtung. Maße: 24,6 x 8 x 8 cm167,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
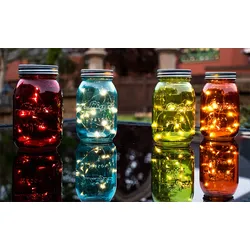
4er Set LED Tisch Lampe Einmach-Glas Leuchte Party Fenster Bank DekorationBeschreibung Diese schönen Deko-Gläser inkl. LED-Lichterkette verzaubern jede Ecke in Ihrem Haus. Der abschraubbare Glasdeckel ermöglicht eine individuelle Gestaltung. Egal ob Früchte, Sand, getrocknete Blumen oder Urlaubserinnerungen. Die LED-Leuchte verfügt über 15 LEDs und wird per Batterie (2x AAA 1,5V) betrieben. Im Lieferumfang sind vier Gläser (1x Blau, 1x Rot, 1x Grün, 1x Orange) enthalten! LED Deko - Glas mit Lichterkette • Typ: Lichterkette im Glas • Material: Glas, Kunststoff, Eisen • Farbe: rot, grün, orange und blau (je 1x) • Schutzart: IP20 • 2x AAA 1,5 Volt Batterie (nicht im Lieferumfang enthalten) • Maße Durchmesser: 8,5 cm • Maße Höhe: 15,2 cm • Leuchtmittel: 15x LED • Leistung: Max. 0,06 Watt • Lichtfarbe: 2600 bis 2800 Kelvin Material: Glas, Kunststoff, Eisen Farbe: rot, grün, orange und blau (je 1x) 2x AAA 1,5 Volt Batterie (nicht im Lieferumfang enthalten) Maße Durchmesser: 8,5 cm Maße Höhe: 15,2 cm22,50 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Hellum Tisch-Lampe 523973Energieeffizienzklasse der Lichtquelle nach EU-Richtlinie 2019/2015=nicht erforderlichAusführung=sonstigeAnzahl der Lichtpunkte=1Leuchtmittel=LED austauschbarMit Leuchtmittel=jaFarbe=weißBatteriebetrieben=jaHöhe/Tiefe=100 mmDurchmesser=90 mm19,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Tisch Lampe weiß Kabel Schalter Wohn Zimmer Holz Steh Leuchte Beleuchtung LeuchtenDirektBeschreibung Design Tischleuchte für den Wohnraum. Diese Leuchte ist mit ihrer extravaganten Bauform ein wahrer Blickfang. Mit Hilfe des enthaltenen Kabelschalters lässt sich die Lampe bequem ein- und ausschalten. Ein leistungsstarkes Leuchtmittel mit einer E14 Fassung und einer maximalen Leistung von 40 Watt kann in die Leuchte eingesetzt werden um Ihren gewählten Wohnraum optimal zu erhellen. Das Leuchtmittel ist nicht im Lieferumfang enthalten. Details • Lampentyp: Tischleuchte • Material: Holz, Kunststoff • Farbe: weiß • Kabelschalter • Höhe x Durchmesser in cm: 22 x 24 • Schutzart: IP20 • Fassung: 1x E14 • Leuchtmittel im Lieferumfang: Nein • Leistung Leuchtmittel: 1x max. 40 W • Stromversorgung: 220-224 V, 50-60 Hz Lampentyp: Tischleuchte Material: Holz, Kunststoff Farbe: weiß Kabelschalter Höhe x Durchmesser in cm: 22 x 2431,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Schreib Tisch Lampe Leuchte Holz Metall Grau Kabel 1,5 m Schlaf Zimmer BüroBeschreibung Die Tischlampe Tongariro besteht aus hellem Holz und grauem Metall. Die E27 Fassung bietet Ihnen die Möglichkeit der freien Leuchtmittelwahl (max. 40W). Diese Lampe wird über einen On-Off-Schalter gesteuert und verfügt über ein Kabel mit 1,5 Meter Länge. Das Leuchtmittel ist nicht im Lieferumfang enthalten. Details Leuchte • Lampentyp: Tischleuchte • Material: Metall, Holz • Farbe: grau, natur • Länge x Breite x Höhe in cm: 31 x 16 x 42,5 • Fassung: 1x E27 • Leuchtmittel enthalten: Nein • Leistung Leuchtmittel: 1x max. 40 Watt • Spannung: 230V, 50Hz Material: Metall, Holz Farbe: grau, natur Fassung: 1x E27 LxBxH: 31 x 16 x 42,5 cm26,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Vondom »GATSBY« Tisch-Lampe eckigMöbel von Vondom sind mehr als rein funktional. Möbel von Vondom sind ein Statement und stehen für einen selbstbewussten und klaren Stil, der erstklassiges Gespür für Design und Innovationen ausstrahlt. Sie wollen Ihre private Terrasse gestalten? Dann schaffen Sie sich mit Vondom eine Wellness-Oase, die ganz allein Ihnen gehört. Sie sind im Gastro-Bereich tätig und wollen eine lockere und exklusive Lounge-Atmosphäre für Ihre Gäste schaffen? Dann sind die anspruchsvollen Möbel von Vondom eine exzellente Wahl! Gatsby von Ramón Esteve für Vondom entworfen, ist eine Tischleuchte aus Glas. Die einstellbare Lichtintensität und die Möglichkeit, die projizierte Farbe zu wählen, machen Gatsby zur perfekten Lampe, um eine außergewöhnliche Atmosphäre zu schaffen. LED-Beleuchtung. Maße: 24,6 x 8 x 8 cm167,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Moissonnier, Vincent: Ein Tisch am FensterEin Tisch am Fenster , Geschichten aus einem besonderen Restaurant | Der Wirt eines Sterne-Restaurants erzählt - Der SPIEGEL-Bestseller , Radaufhängung, Federung & Lenkung > Motorrad- & Rollerteile & -zubehör , Auflage: 2. Auflage, Erscheinungsjahr: 20250313, Autoren: Moissonnier, Vincent~Gamerschlag, Bert, Auflage: 25002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 320, Themenüberschrift: BIOGRAPHY & AUTOBIOGRAPHY / Memoirs, Keyword: Erzählungen aus einem Restaurant; Existenzgründung; Familienbetrieb; Franzose; Französische Küche; Gastfreundschaft; Gastronomiebetrieb; Gastronomiegeschichte; Kulinarische Erlebnisse; Kölner-Stadt-Anzeiger; Küchengeheimnisse; Le Moissonnier; Restaurantgeschichten; Restaurantguide; Spitzen-Restaurant; Sterne-Koch; Sterne-Restaurant; The Bear; Tipps für Führungskräfte, Fachschema: Business / Management~Management~Kochen / Prominente kochen, TV-Küche~Geschenkband, Fachkategorie: Memoiren, Berichte/Erinnerungen~Management und Managementtechniken~TV-, Starkoch-Kochbücher~Geschenkbücher, Warengruppe: HC/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 125, Höhe: 37, Gewicht: 423, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.